

災害で家が損壊したときに重要になるのが「罹災証明書」です。
罹災証明書は自治体が発行する公的な証明書で、税金の減免や生活再建支援金など、各種支援を受ける際の判断資料になります。
台風や大雨による浸水や地震では市区町村が発行し、火災では消防署が発行するなど、災害の種類によって申請先や保険での扱いが異なる点も少なくありません。
この記事では、罹災証明書の基本的な役割から、被害区分の基準、発行の手順、保険との関係までを解説します。
浸水の跡や被害の状況を片付けの前に写真で残す方法にも触れるので、賃貸物件を管理する管理会社・オーナーの方も、入居者への案内にお役立てください。
1.罹災証明書とは?
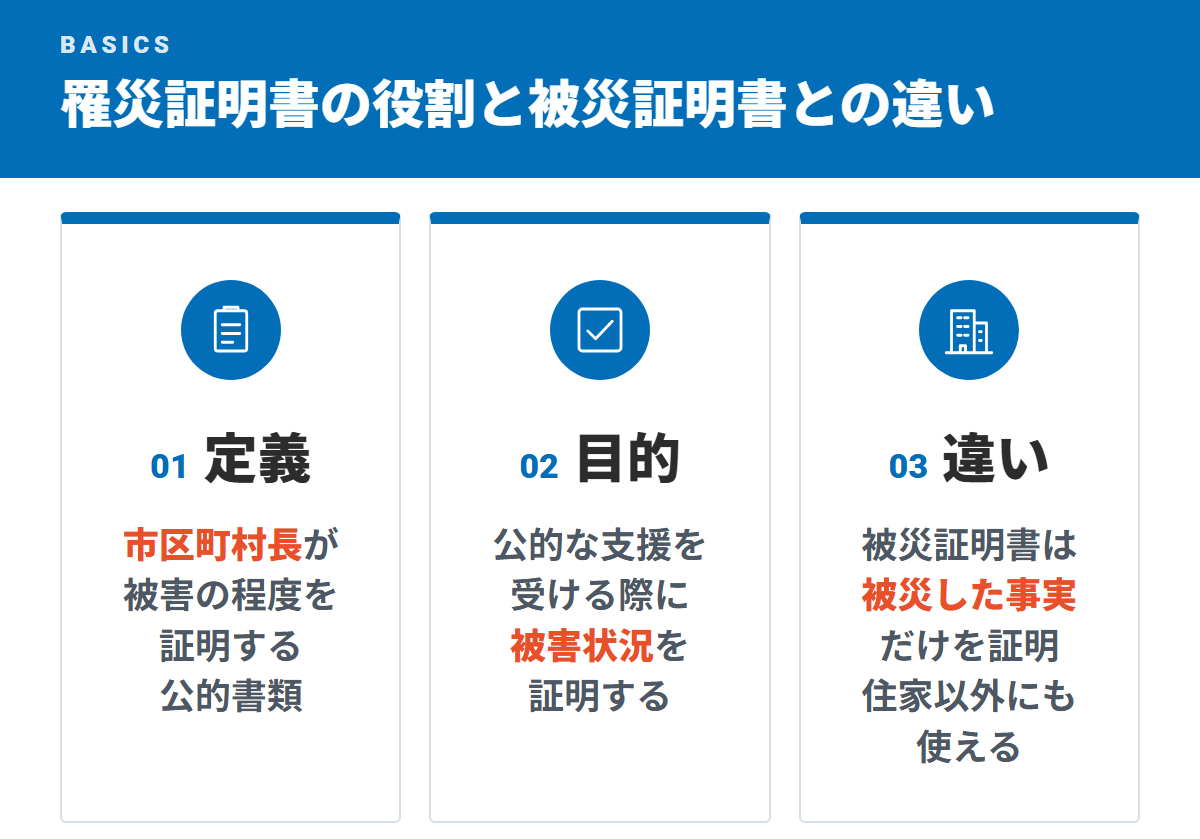
罹災証明書とは、災害による被害を公的に証明するために自治体が発行する書類のことです。
ここでは、罹災証明書の定義や発行する目的、罹災証明書と被災証明書の違いについて詳しく見ていきましょう。
災害対策基本法に基づく公的書類のこと
罹災証明書は、災害対策基本法に基づき、市区町村長が被災者の申請により発行することが定められた公的書類です。
地震や台風、大雨などで住宅が損壊した際に、その被害の程度を市区町村が公式に認めるためのものになります。
被害の程度の記載は、住宅全体に占める損害の割合をもとにした、以下の6区分です。
- 全壊
- 大規模半壊
- 中規模半壊
- 半壊
- 準半壊
- 準半壊に至らない(一部損壊)
これにより、被害の大きさが客観的に示され、受けられる公的支援の内容が判断できるのです。
申請先は市区町村の窓口で、担当課は防災課や税務課など自治体によって異なります。
なお、火災の場合は、消防署が火災調査の結果をもとに罹災証明書(消防署によっては「り災証明書」と表記)を発行するのが一般的です。
火災の罹災証明書は、火災があった事実や焼けた程度などを証明するもので、上の6区分では記載されません。
罹災証明書を取得できれば、税金の減免や各種支援制度の利用がスムーズになるでしょう。
罹災証明書を発行する目的
罹災証明書を発行する目的は、被災者が公的な支援を受ける際に、自らの被害状況を証明することです。
具体的には、以下のような場面で提出を求められます。
- 生活再建支援金の申請
- 税金・保険料の減免
- 各種融資の申請
- 共済金の支払請求
- 罹災ごみの処理手数料の減免 など
支援制度は被害の程度に応じて支給額や対象が異なるため、罹災証明書が判断資料として用いられます。
例えば、義援金の配分額も、被害区分ごとに決められるのが一般的です。
こうした支援を着実に受けるための証拠として、罹災証明書が役割を果たします。
罹災証明書と被災証明書の違い
罹災証明書と似た名前の書類に「被災証明書」がありますが、目的と対象に違いがあります。
罹災証明書は人が住む建物(住家)が対象で、調査員が現地で確認した結果をもとに、被害の「程度」まで証明する書類です。
主に個人・世帯が、税金の減免や生活再建支援金を受けるときに使います。
一方、被災証明書は被災の届出があったという「被災した事実」だけを証明するものです。
店舗や事務所、倉庫など住家以外の建物や、車両・設備・商品といった動産の被害にも使えるため、法人・事業者が保険や融資の手続きで使う場面が多くなります。
名称は自治体によって異なり、「罹災届出証明書」と呼ぶ自治体もある点に注意が必要です。
もし、被災直後で住宅の調査が間に合わない場合、まずは被災証明書を受け取り、あとから罹災証明書に切り替えるという対応もできます。
2.罹災証明書の発行で受けられる主な支援
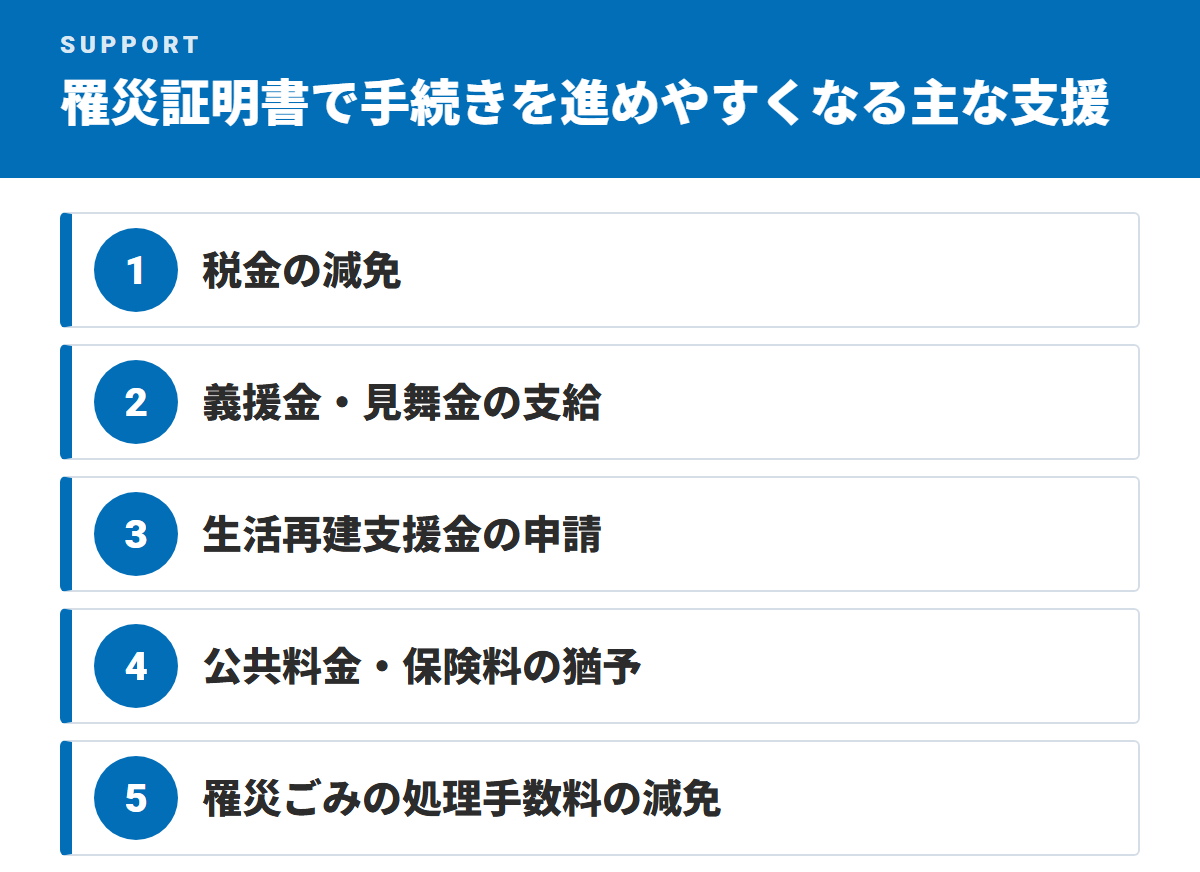
罹災証明書があると、以下の公的支援の手続きを進めやすくなります。
- 税金の減免
- 義援金・見舞金の支給
- 生活再建支援金の申請
- 公共料金・保険料の猶予
- 罹災ごみの処理手数料の減免
それぞれ、詳しく解説します。
支援1.税金の減免
災害で住宅や家財に被害を受けた場合、所得税や住民税の負担を軽くする制度を利用できます。
所得税の場合は「雑損控除」と「災害減免法」という2つの制度があり、どちらか有利なほうを選ぶ形です。
【雑損控除】
損害額や災害関連の支出から保険金などを差し引いた金額を、所得から控除できる制度です。
控除額は以下の計算式で求められ、金額が大きいほうが適用されます。
- (損害額+災害関連支出−保険金等)−(総所得金額等×10%)
- (災害関連支出−保険金等)−5万円
【災害減免法】
災害で住宅や家財が「時価に対して2分の1以上の損害」を受け、かつその年の合計所得金額が1,000万円以下の場合に適用となります。
所得に応じた軽減割合は次のとおりです。
- 所得金額が500万円以下→所得税額の全額免除
- 所得金額が500万円超〜750万円以下→所得税額の2分の1を軽減
- 所得金額が750万円超〜1,000万円以下→所得税額の4分の1を軽減
いずれの制度も、活用できれば数十万円単位で税負担を軽減できる可能性があります。
なお、雑損控除の確定申告で添付か提示が必要なのは、災害に関連して支出した費用の領収書です。
罹災証明書は、損害の内容を説明する資料として用意しておくと役立ちます。
一方、住民税や固定資産税の減免は自治体ごとの制度で、申請の際に罹災証明書の提出を求められるのが一般的です。
支援2.義援金・見舞金の支給
災害後には、自治体や日本赤十字社などから義援金や見舞金が支給される場合があります。
罹災証明書は、その支給を受ける際に必要となる証明書です。
義援金は、大規模な災害で集まった寄付金を被害区分などに応じて被災者に配分するもので、返済の必要はありません。
被害区分が「全壊」など高い被害認定を受けている場合、配分額が高額になりやすいでしょう。
一方の見舞金は、市区町村が独自の制度で支給するもので、火災のように1棟だけの被害でも対象にしている自治体があります。
火災の見舞金を申請する際は、消防署の罹災証明書を求められることが多いため、早めに取得しておくと手続きがスムーズです。
支援3.生活再建支援金の申請
全壊・大規模半壊など一定の被害認定を受けると、被災者生活再建支援法に基づく「被災者生活再建支援金」の対象になります。
対象は一定規模以上の自然災害で住宅に被害を受けた世帯で、火災は対象になりません。
支給は、被害の程度に応じた「基礎支援金」と、住宅の再建方法に応じた「加算支援金」の2つで構成されており、金額は以下のとおりです。
- 基礎支援金:全壊・解体・長期避難は100万円、大規模半壊は50万円
- 加算支援金:建設・購入は200万円、補修は100万円、賃借は50万円
単身世帯は、いずれも上記の4分の3の金額です。
また、2020年の法改正で中規模半壊の世帯も対象に加わり、中規模半壊は基礎支援金がなく、加算支援金(建設・購入100万円、補修50万円、賃借25万円)のみが支給されます。
半壊は原則として対象外ですが、やむを得ず住宅を解体した場合は全壊と同じ扱いです。
申請には罹災証明書が必須のため、正確な調査を受けてください。
支援4.公共料金・保険料の猶予
罹災証明書を提出することで、電気・ガス・水道・保険料などの支払い猶予措置を受けられる場合があります。
各市区町村により「何か月分猶予されるか」「どの料金が対象か」が異なるため、申請先へ確認してください。
猶予の期間は、事業者や災害ごとに個別に決められるのが一般的です。
また、国民健康保険料や介護保険料についても、罹災の程度に応じて減免措置が設けられています。
なお、公共料金の猶予は、申請が必要な場合も少なくありません。
各事業者や自治体の窓口に確認し、必要に応じて罹災証明書を持参して手続きを行いましょう。
支援5.罹災ごみの処理手数料の減免
災害で壊れた家具や家電、畳などの「罹災ごみ」は、住宅から出たものであれば多くが一般廃棄物にあたり、市区町村が処理を担う仕組みです。
多くの自治体では、罹災証明書や被災証明書を提示すると、罹災ごみの処理手数料が減免されます。
減免の割合や対象品目、手続きは自治体ごとにさまざまです。
エアコンやテレビなど家電リサイクル法の対象製品や、事業所から出たごみは減免の対象外とされることが多いため、必ずお住まいの市区町村に確認しましょう。
火災の場合は、消防署の罹災証明書を添えて申請し、市の職員による現地確認を経て減免が決まる自治体もあります。
大規模な災害では、自治体が指定する仮置き場への搬入期間が設けられるため、期間内に出すことが大切です。
罹災ごみの搬出を急ぐ理由は、搬入期間があるからだけではありません。
火災では、塩化ビニルなどの樹脂が燃えると塩化水素という酸性のガスが発生し、煤とともに室内の表面に付着します。
これが空気中の湿気を吸うと塩酸になり、金属や建材の表面を少しずつ傷めていくのです。
煤を吸った畳や家具を室内に置いたままにすると、臭いと湿気を抱えた汚染源が室内に残り続けます。
欧米のレストレーション業界では、24時間以内に煤煙が建材に吸着して内部へしみ込み、48時間で酸性物質による腐食が進行し、72時間を超えると不可逆化(元の状態に戻せなくなること)がはじまるというのが一般的な考え方です。
浸水の場合も、泥水を吸った畳や家具を室内に置いたままにすると湿気が抜けず、カビや臭いの発生源になります。
米国環境保護庁(EPA)が、濡れた建材や家財を24〜48時間以内に乾かすよう勧めているのはこのためです。
そのため、自治体や消防の調査、保険会社の現地確認が済み、写真を撮り終えたら、罹災ごみの搬出と並行して、煤や泥などの汚染の除去と乾燥に早めに取りかかることが、被害の拡大を抑える近道になります。
3.火災保険・地震保険と罹災証明書の関係
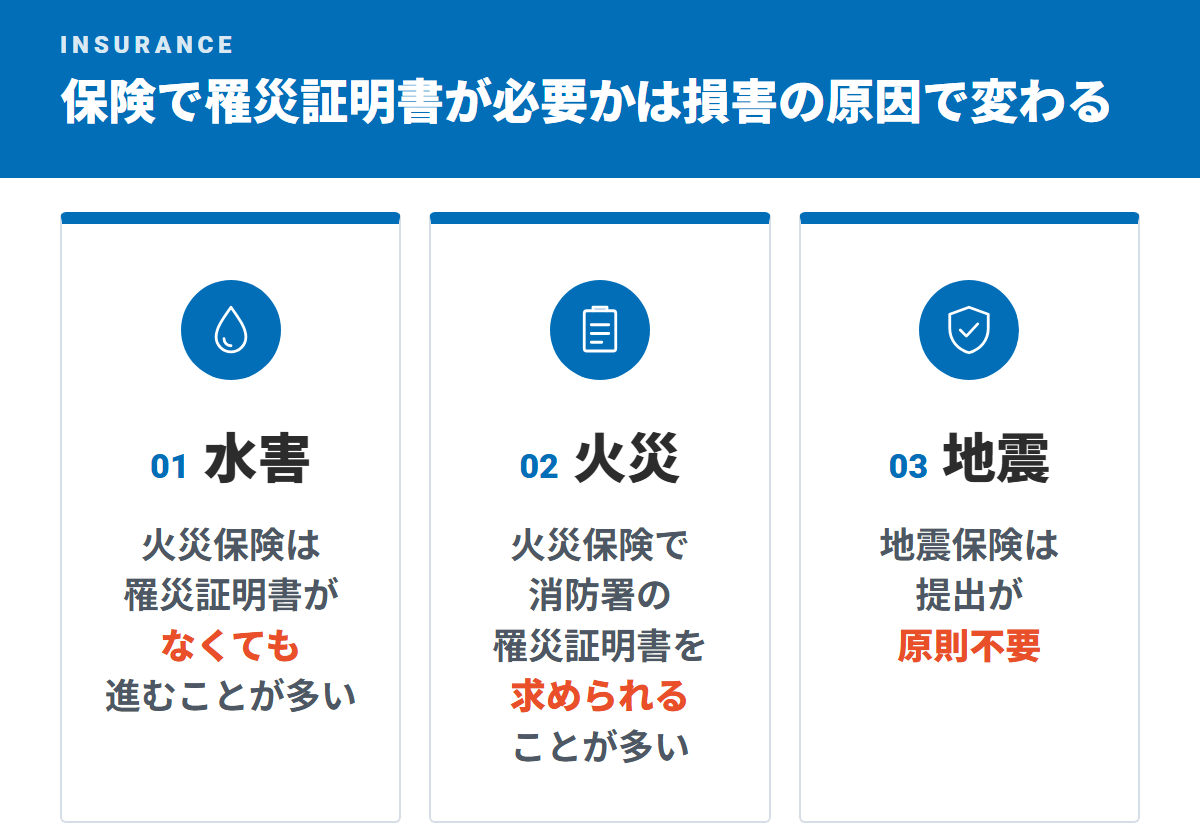
保険金の請求において、罹災証明書の取り扱いは保険の種類によって異なります。
- 火災保険の場合
- 地震保険の場合
下記にて、それぞれの種類について見ていきましょう。
ケース1.火災保険の場合
火災保険の請求で罹災証明書が必要かどうかは、損害の原因によって異なるのが実情です。
台風や大雨など自然災害による損害では、保険会社が独自に損害を確認するため、罹災証明書がなくても支払いが進むケースが多くあります。
ただし、被害証明として提出を求められる場合もあるため、取得しておくと安心です。
なお、台風や大雨による浸水は、火災保険に水災補償を付けている場合に補償され、多くの契約では床上浸水か地盤面から45cmを超える浸水、または保険価額の30%以上の損害が支払いの条件になります。
一方、火災による損害では、消防署の罹災証明書の提出を求められることが多いため、早めに申請しておきましょう。
消防署の罹災証明書は、火災調査が終わってから交付されます。
そのため、調査への立ち会いを終えてから申請するようにしてください。
発行の手数料は消防本部によって異なり、有料の場合もあります。
ケース2.地震保険の場合
地震保険の保険金請求にあたっても、罹災証明書の提出は原則不要となります。
地震保険は保険会社独自の調査によって被害認定を行うためです。
損害認定は「全損」「大半損」「小半損」「一部損」の4区分で行われ、罹災証明書における「全壊」「半壊」などの基準とは異なります。
保険会社の担当者や損害保険登録鑑定人が現地を訪問し、建物の傾きや損傷具合を専門的に確認して判定する仕組みです。
ただし、罹災証明書は税金の減免や支援金の申請で役立つため、地震保険とは別に取得しておくと良いでしょう。
4.罹災証明書の被害区分と補償の関係
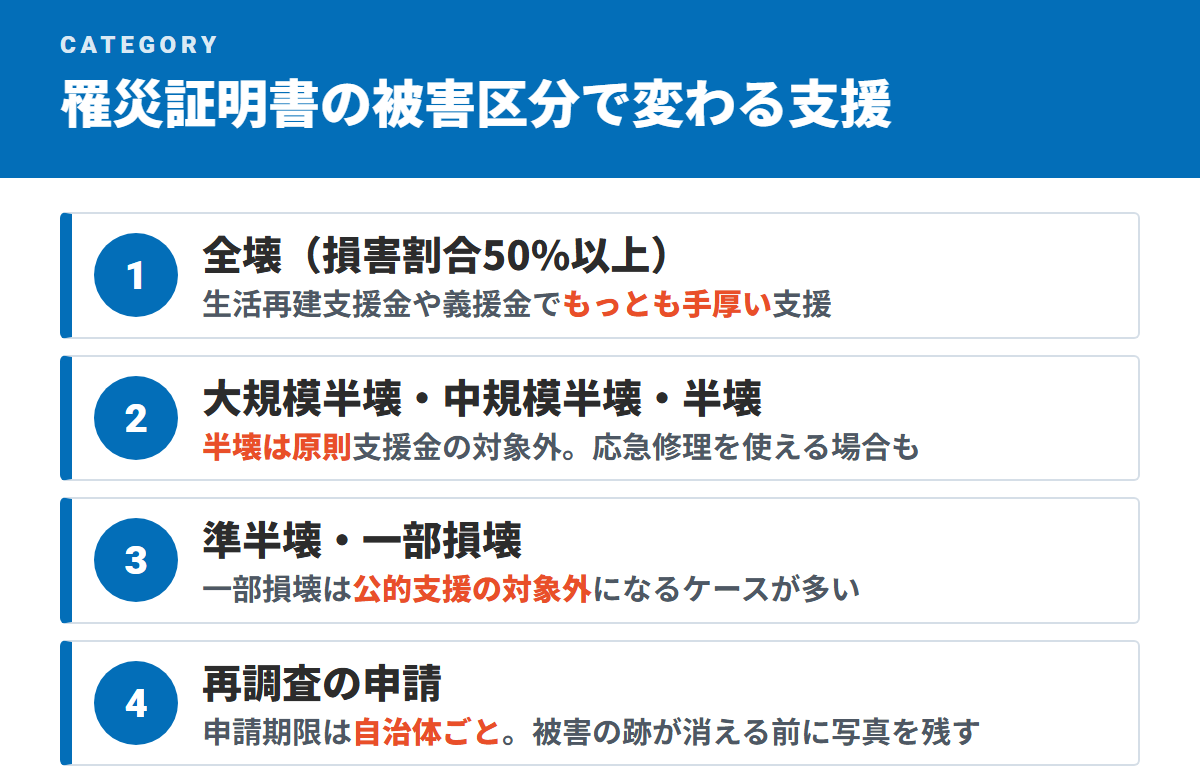
罹災証明書の被害区分によって、受けられる支援の内容は変わります。
なお、ここで紹介する区分と支援は地震や風水害などの自然災害が対象で、火災では消防署の罹災証明書をもとにした自治体の見舞金や税の減免が中心です。
- 全壊
- 大規模半壊・中規模半壊・半壊
- 準半壊・一部損壊
- 再調査の申請
被害の大きい区分から順に、認定に納得できないときの再調査まで解説します。
区分1.全壊
全壊とは、以下のように住み続けられない状態を指します。
- 損害割合が50%以上
- 住宅の主要な構造部分が大きく損傷している
- 居住スペースとしての機能を完全に失っている
全壊認定を受けると、生活再建支援金や義援金の対象となり、もっとも手厚い支援を受けられます。
支給額は、基礎支援金として100万円、住宅を建設・購入する場合の加算支援金が最大200万円です。
また、税金の減免や公営住宅への優先入居、各種融資の優遇措置なども適用の対象となります。
なお、火災保険や地震保険の支払いは保険会社が独自に判断するため、全壊の認定がそのまま保険金の額につながるわけではありません。
区分2.大規模半壊・中規模半壊・半壊
大規模半壊・中規模半壊・半壊は、住宅に損傷があるものの、修繕すれば住み続けられる状態を指します。
3つの区分の違いは、損害割合で次のとおりです。
- 大規模半壊:損害割合が40%以上50%未満(主要な構造部分の補修を含む大規模な修繕が必要)
- 中規模半壊:損害割合が30%以上40%未満(居室の壁・床・天井の補修を含む相当規模の修繕が必要)
- 半壊:損害割合が20%以上30%未満(補修すれば元どおりに住める)
大規模半壊の場合、被災者生活再建支援金として基礎支援金が50万円、また加算支援金として最大200万円が支給されます。
中規模半壊は加算支援金のみが支給され、半壊は原則として支援金の対象外です。
また、災害救助法が適用された災害では、市区町村が屋根や水回りなど生活に欠かせない部分を最小限修理する「住宅の応急修理」を利用できる場合があります。
対象は大規模半壊の世帯と、自力では修理できない中規模半壊・半壊の世帯です。
区分3.準半壊・一部損壊
準半壊と一部損壊は、住宅の一部に損傷があるものの、日常生活への支障が比較的小さい状態を指します。
- 準半壊:損害割合が10%以上20%未満
- 一部損壊(準半壊に至らない):損害割合が10%未満
被災者生活再建支援金の対象にはなりませんが、災害救助法が適用された災害では、準半壊でも自力で修理できない世帯は住宅の応急修理を利用できます。
一部損壊は公的支援の対象外になるケースが多いものの、自治体によっては独自の補助制度を設けている場合もあるため、確認してみてください。
また、火災保険は罹災証明書の区分とは関係なく契約内容で支払いが判断されるため、一部損壊でも補償を受けられることがあります。
所得税の雑損控除は被害区分を問わないため、一部損壊でも損害額によっては対象です。
区分4.再調査の申請
認定結果に不服がある場合は、再調査を依頼できます。
例えば「実際の被害はもっと大きいのに、一部損壊と判定された」という場合などです。
再調査の申請期限は自治体ごとに定められており、罹災証明書の交付から3か月以内などと定める自治体もあります。
申請時には、被害状況がわかる写真や修理見積書などの資料を添付すると、見直されやすくなるでしょう。
注意したいのは、片付けや復旧工事が進んで被害の跡が消えると、再調査で損傷を確かめられなくなる点です。
被害箇所の写真を十分に残しておけば、自治体の調査や保険会社の現地確認が済んだあとに汚れの除去や修繕を進めても、再調査で被害を示す材料になります。
期限を過ぎると区分変更が難しくなるため、認定結果に疑問がある場合は早めに自治体窓口へ相談してください。
5.罹災証明書を発行するまでの流れ
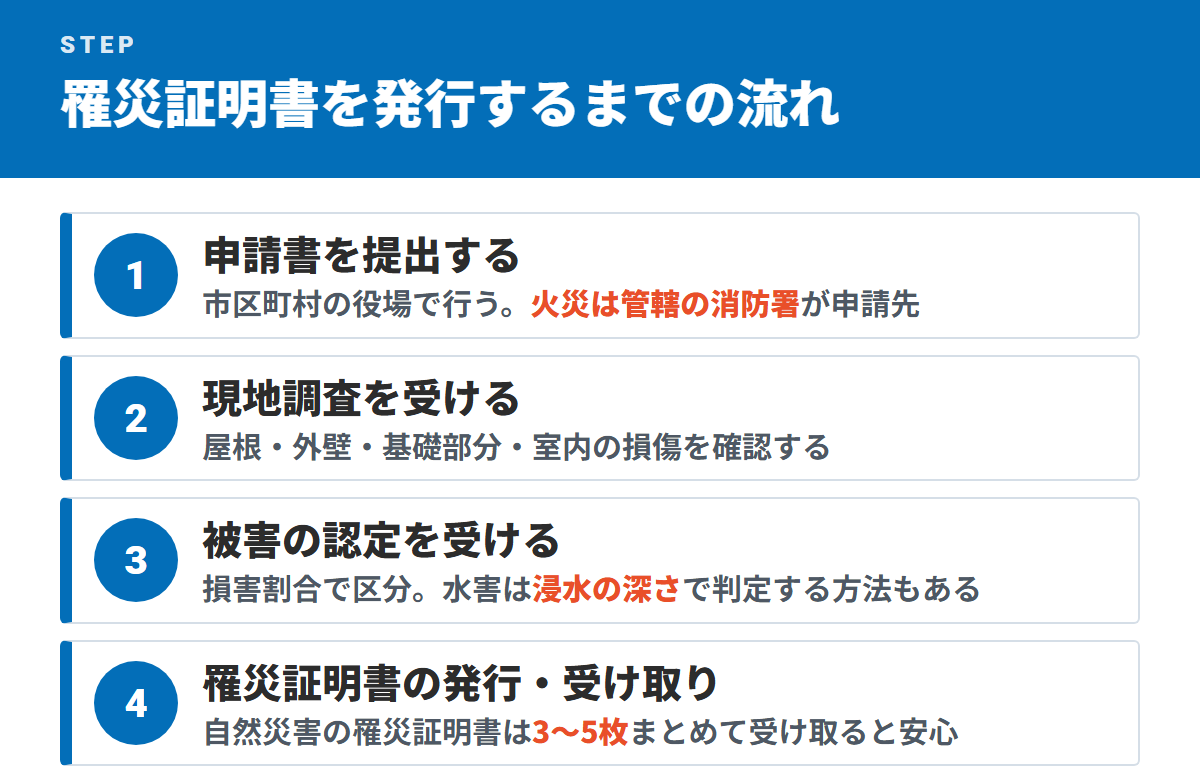
ここからは、罹災証明書を発行するまでの流れを順番に確認していきましょう。
- 申請書を提出する
- 現地調査を受ける
- 被害の認定を受ける
- 罹災証明書の発行・受け取り
それぞれ参考にして、受け取り忘れのないようにしてください。
手順1.申請書を提出する
罹災証明書の申請は、被災した住宅がある市区町村の役場で行います。
火災の場合は、市区町村ではなく、管轄の消防署が申請先です。
申請には本人確認書類(運転免許証やマイナンバーカードなど)が必要で、持ち家だけでなく、賃貸住宅に住む方も申請できます。
被害状況を示す写真を用意できていれば、手続きもスムーズです。
写真は、片付けや掃除、家具の移動をする前に、次のように撮っておきましょう。
- 建物の外観を4方向から撮る
- 被害を受けた部屋ごとに、全景と損傷箇所の寄りを撮る
- 煤の付着や浸水の跡は、メジャーを当てて範囲や高さがわかるように撮る
大規模災害の場合、窓口が混雑しやすい状態になるため、郵送やオンライン申請に対応しているかを自治体のホームページで確認しておくと良いでしょう。
記入方法がわからない場合は窓口で相談できるため、直接訪問するのがおすすめです。
手順2.現地調査を受ける
次に、自治体の職員や委託調査員が現地を訪れ、住宅の被害状況を確認します。
調査の対象は、主に以下の項目です。
- 屋根
- 外壁
- 基礎部分
- 室内の損傷
立ち会いは必須ではありませんが、被害の詳細を直接説明できるため可能な限り同席しましょう。
調査時間は通常1時間前後ですが、損傷が複雑な場合は長引くこともあります。
手順3.被害の認定を受ける
次に行われるのが、調査結果に基づいた被害区分の認定です。
被害区分は、損害割合によって以下のように分類されます。
- 損害割合50%以上:全壊
- 損害割合40%以上50%未満:大規模半壊
- 損害割合30%以上40%未満:中規模半壊
- 損害割合20%以上30%未満:半壊
- 損害割合10%以上20%未満:準半壊
- 損害割合10%未満:準半壊に至らない(一部損壊)
水害の場合、木造・プレハブの戸建てでは浸水の深さで判定する方法もあり、床上1.8m以上の浸水は全壊、床下浸水は準半壊に至らない(一部損壊)が目安です。
浸水の原因や建物の壊れ方によって判定の仕方が変わるため、浸水の跡が残るうちに、メジャーを当てて高さを写真に残しておきましょう。
認定結果は、調査から数日〜1週間程度で通知されます。
ただし、大規模災害があり調査件数が多い場合は、さらに時間がかかることもあるでしょう。
なお、認定結果に納得がいかない場合は、再調査を申請できます。
より詳しい調査を希望する場合は、速やかに再調査の手続きを進めましょう。
手順4.罹災証明書の発行・受け取り
認定が完了したら、罹災証明書の交付を受けられる段階です。
認定後、1〜2週間ほどで罹災証明書の交付を受けられるのが一般的ですが、大規模災害時は1か月以上かかる場合もあります。
交付方法は自治体によって異なりますが、窓口での受け取り、郵送、オンライン交付などが一般的です。
窓口で受け取る場合は本人確認書類を持参し、印鑑が必要かどうかも事前に確認してください。
自然災害の罹災証明書は、各種支援の申請で複数枚必要になるため、3〜5枚程度まとめて受け取っておくと安心です。
また、原本の提出を求められる場合に備えて、コピーを取って保管しておきましょう。
6.保険金請求までの流れと罹災証明書の使い方
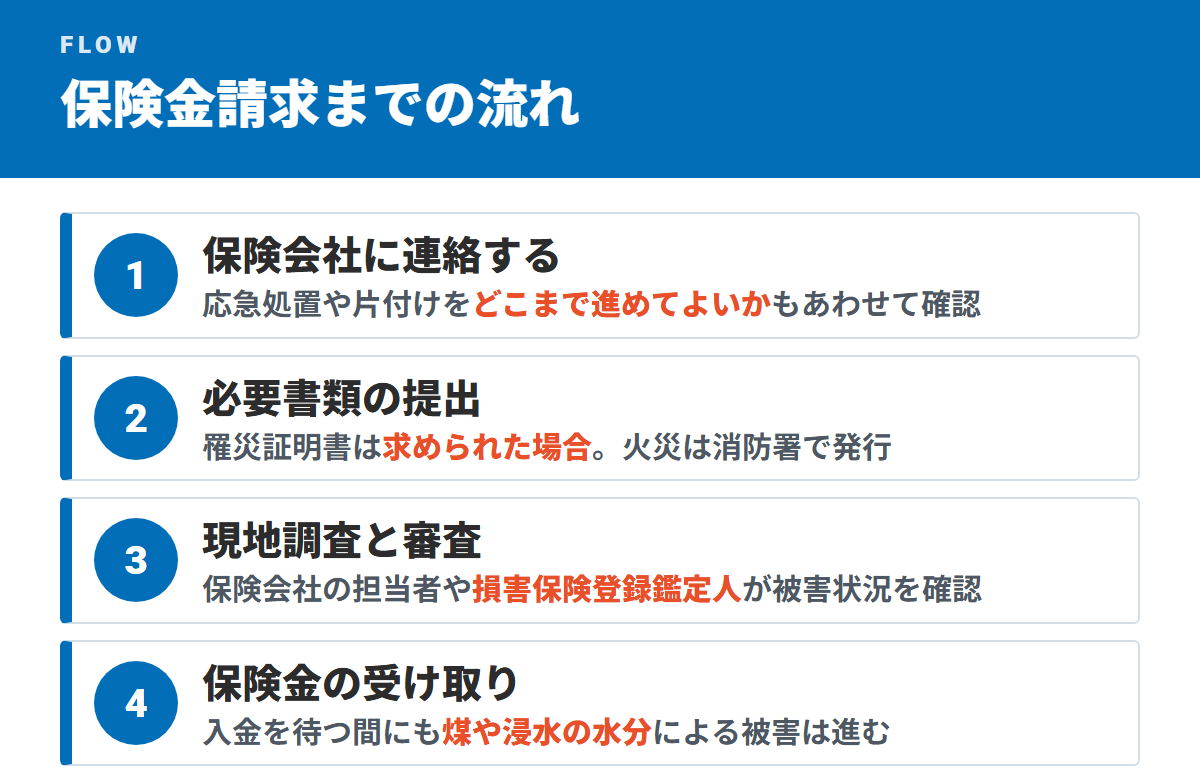
地震保険や自然災害による火災保険の請求は罹災証明書がなくても進められることが多い一方、火災の損害では消防署の罹災証明書を求められることが多くあります。
保険金を請求するまでの流れは、以下のとおりです。
- 保険会社に連絡する
- 必要書類の提出
- 現地調査と審査
- 保険金の受け取り
それぞれ解説します。
手順1.保険会社に連絡する
まず、被害を確認したら早めに保険会社へ連絡してください。
多くの保険会社では、災害発生後すぐに専用の窓口を設置するため、電話またはWebサイトから手続きが可能です。
連絡する際には、以下を伝えます。
- 契約者の氏名
- 保険証券番号
- 被災した建物の住所
- 被害の概要
また、「必要書類の種類」や「現地調査の日程」に加えて、被害が広がらないための応急処置や片付けをどこまで進めてよいかも、あわせて確認しておきましょう。
連絡が遅れると保険金の支払いまでに時間がかかるケースもあるため、被災後できるだけ早く連絡するのがベターです。
手順2.必要書類の提出
次に、保険会社の案内に沿って、修理見積書や被害の写真などの必要書類を揃えてください。
主な必要書類としては、以下のとおりです。
- 保険金請求書(保険会社から送付)
- 罹災証明書(求められた場合。火災は消防署で発行)
- 修理見積書(施工業者が作成)
- 被害状況の写真(複数枚、できるだけ詳細に撮影)
- 本人確認書類(運転免許証やマイナンバーカードなど)
修理見積書は、見積もる工事の範囲や書式を保険会社に確認したうえで、修理を依頼する業者に作成を相談しましょう。
書類は保険会社の案内に沿って、現地調査の前後に提出します。
手順3.現地調査と審査
保険会社の担当者や、保険会社より委託を受ける損害保険登録鑑定人(独立した鑑定会社の場合が多い)が派遣され、現地で被害状況を確認する流れです。
調査では、屋根や外壁、室内の損傷など、保険金の支払い対象となる部分を詳しくチェックします。
立ち会いをする際には、被害の詳細を説明できるよう準備しておきましょう。
例えば「この損傷は今回の災害で発生したもの」といった説明ができると、スムーズに審査が進みます。
この審査には数日〜数週間かかるのが一般的です。
手順4.保険金の受け取り
審査完了後、契約内容に応じて保険金が支払われます。
支払い方法は、指定した銀行口座への振り込みが一般的です。
申請から支払いまでの目安は1〜2か月ほどですが、大規模災害ではさらに時間を要する場合もあるでしょう。
復旧にかかった費用の領収書は、追加の手続きや確定申告の際に役立つため、保管しておくことが大切です。
保険金の入金を待つ間にも、火災の煤や浸水の水分による建物の被害は進みます。
保険会社の現地確認が済んでいれば、支払いの対象になる範囲を確かめたうえで、入金を待たずに煤や水分の除去と乾燥を始めるかどうかを早めに判断してください。
また、火災や浸水のあとの復旧は、建材の内部に残った有害物質や水分まで取り除き、衛生的に住める状態に戻すことが目的です。
表面の汚れを落として見た目を整えるハウスクリーニングとは、この点が異なります。
浸水した水は毛細管現象で壁の中や床下の木材まで吸い上げられ、煤やタールも建材の細かなすき間に入り込むのが厄介な点です。
これらを取り除かないまま修繕工事を進めると、仕上げ材の下に臭いやカビが残り、やり直しにつながりかねません。
7.罹災証明書を活用する際の注意点
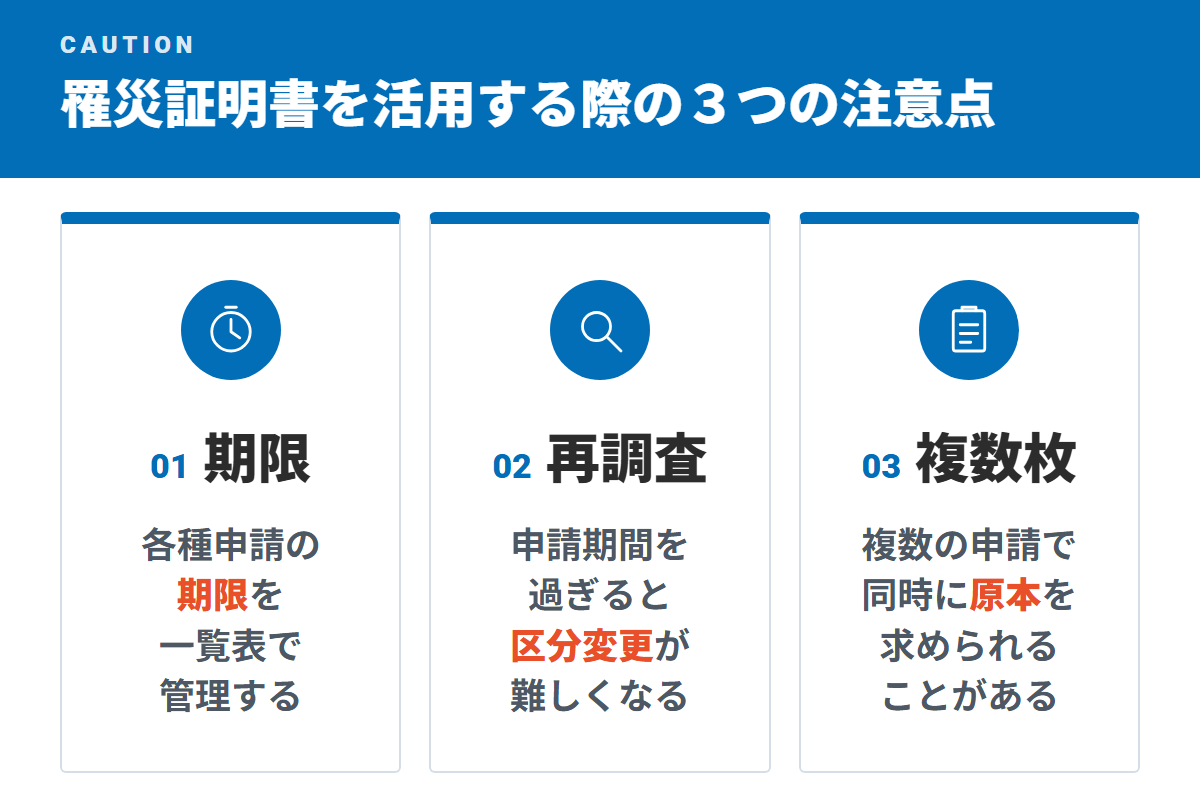
罹災証明書を使ううえで気をつけたい点は、以下のとおりです。
- 提出期限を守る
- 再調査の申請期間を守る
- 複数の申請で提出を求められることがある
それぞれ参考にしてください。
注意点1.提出期限を守る
罹災証明書を使ったとしても、保険申請や支援申請には期限があるため、早めの準備を心がけてください。
期限を過ぎると、受けられる支援が無効になる場合があるため注意が必要です。
主な申請期限の目安は以下のとおりです。
- 罹災証明書の申請:自治体ごとに期限あり(例:災害発生日の翌日から2か月)
- 火災保険・地震保険の請求:損害発生から3年以内
- 被災者生活再建支援金の基礎支援金:災害発生日から13か月以内
- 加算支援金:災害発生日から37か月以内
不安な場合は罹災証明書を早めに取得し、各種申請の期限を一覧表にまとめて管理しましょう。
注意点2.再調査の申請期間を守る
罹災証明書を取得する際、再調査の申請期間を過ぎると区分変更が難しくなります。
期限は自治体ごとに定められており、交付から3か月以内などとしている例もあるため、早めの確認が大切です。
「もう少し様子を見よう」と先延ばしにすると、気づいたときには期限を過ぎてしまいかねません。
認定結果を受け取ったらすぐに内容を確認し、疑問があれば速やかに申請しましょう。
窓口では、再調査の可否や必要書類について具体的な案内を受けられます。
注意点3.複数の申請で提出を求められることがある
複数の申請で同時に原本の提出を求められるケースがある点にも注意が必要です。
例として、以下の3つを同時に申請する場合には最低3枚が必要です。
- 義援金・見舞金の申請
- 住民税・固定資産税の減免
- 生活再建支援金の申請
自然災害の罹災証明書は無料で発行する自治体が多いため、あらかじめ3〜5枚まとめて交付してもらうと安心です。
火災の罹災証明書は、提出先ごとに発行する消防本部もあるため、申請時に提出先を伝えて相談すると手続きがスムーズになります。
また、原本を提出する前には、必ずコピーを保管しておきましょう。
8.罹災証明書の手続きと並行して建物の被害対策も進めましょう
災害で住宅が損壊したとき、罹災証明書の取得は生活を立て直すための最初の一歩です。
この証明書があれば、税金の減免、義援金や生活再建支援金の受給、公共料金の猶予、罹災ごみの処理手数料の減免など、さまざまな支援を受けられます。
ただし、手続きを進めている間にも、火災の煤や浸水の水分による建物の被害は少しずつ進んでいる点に注意が必要です。
私たち4RCでは、火災・水害などで被害を受けた建物の煤や臭い、カビといった汚染の除去から、乾燥・消臭を含む復旧までを行っています。
罹災証明書や保険金の手続きは、ご本人から自治体・保険会社へ進めていただくものです。
手続きと並行して、写真で被害を記録したあと、汚染の除去や臭い対策を早めに進めたいときは、4RCまでお気軽にご相談ください。